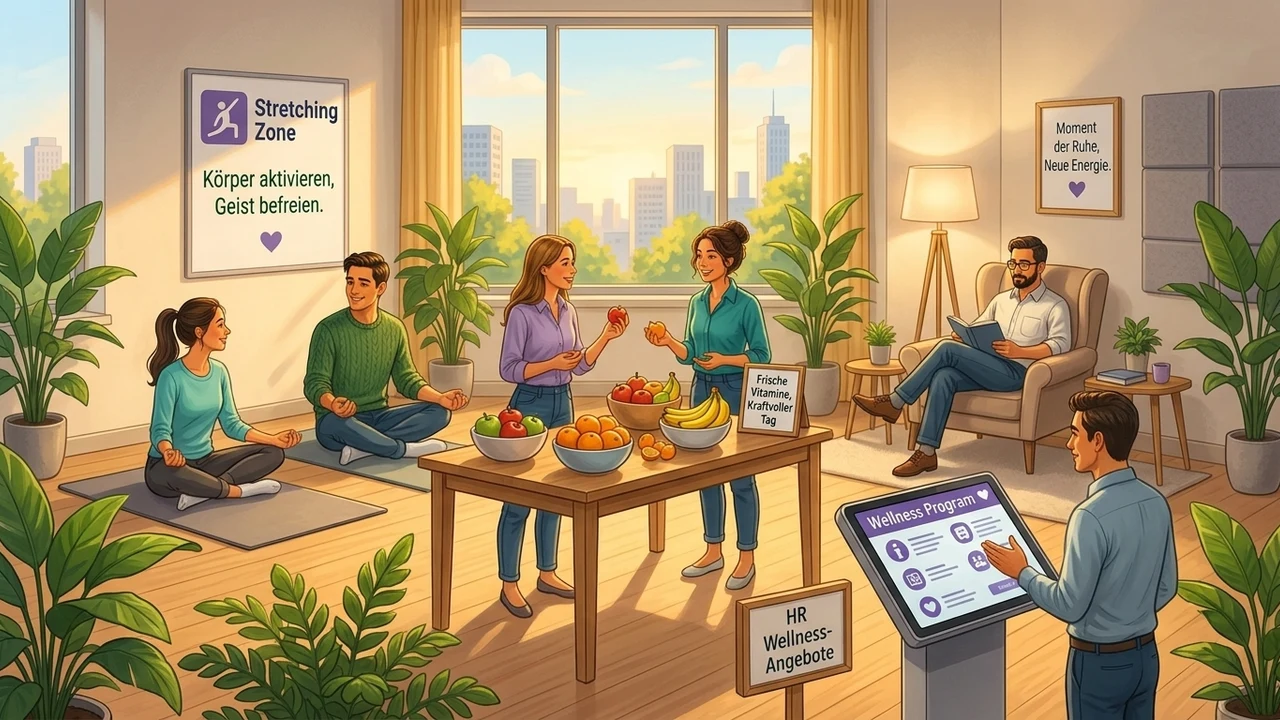
WHP-innsatsområder og finansiering
Hvilke innsatsområder omfatter bedriftshelsefremmende arbeid (WHP) – og hvordan finansieres det?
Bedriftshelsefremmende arbeid (WHP) deles inn i fire innsatsområder: bevegelse, kosthold, psykisk helse og rusforebygging. Etter tysk rett kan sykekassen støtte tiltak som prosjekt (§ 20b SGB V), uten rettskrav for bedriften. Uavhengig av det er arbeidsgiverens helseytelser skattefrie inntil 600 €/ansatt/år (§ 3 nr. 34 EStG) – et fribeløp, ikke en utbetaling; bare skatterådgiveren din kan bekrefte skattefritaket.
De fire innsatsområdene i WHP
| Innsatsområde | Eksempeltiltak |
|---|---|
| Bevegelse | Idrettstilbud, firmaløp, ryggtrening |
| Kosthold | Sunn kantinemat, fruktkurver, ernæringsworkshoper |
| Psykisk helse | Stressmestring, resilienstrening, mindfulnesskurs |
| Rusforebygging | Informasjonsarbeid, rådgivningstilbud |
Hva skiller helsefremming på arbeidsplassen fra arbeidsmiljøvernet?
Bedriftshelsefremmende arbeid (WHP) omfatter, i henhold til tysk regelverk, alle tiltak som går utover de lovpålagte minstekravene til arbeidsmiljøvern og aktivt fremmer de ansattes helse. I motsetning til arbeidsmiljøvern og BEM er WHP helt frivillig – men sykekassene kan støtte det, og det er skattemessig begunstiget.
Hva hører til de fire klassiske innsatsområdene?
Bevegelse omfatter idrettstilbud, firmaløp eller ryggtrening mot de vanligste muskel- og skjelettplagene. Kosthold spenner fra sunn kantinemat via fruktkurver til ernæringsworkshoper. Psykisk helse – stadig viktigere i lys av økende fravær på grunn av psykiske lidelser (TK Gesundheitsreport 2025: +159 % siden 2006, aldersjustert) – omfatter stressmestring, resilienstrening og mindfulnesstilbud. Rusforebygging runder av spekteret med informasjonsarbeid og rådgivningstilbud. Viktig skattemessig: Kantinemat og fruktkurver er ikke omfattet av § 3 nr. 34 EStG (tysk skatterett) — skattefrie kan for eksempel ernæringsworkshoper være som del av helsefremmingsprosessen.
Hvordan støttes WHP — og hva har skattefribeløpet med det å gjøre?
Etter tysk lovgivning har sykekassene, jf. § 20b SGB V, i oppdrag å støtte WHP. De støtter prosjekter – et tiltak, en helsedag til noen tusen euro eller et årsbudsjett (f.eks. 5 000 €), ofte kombinert med gratis rådgivning. Bedriften har ikke rettskrav, og det finnes ikke noe fast beløp per ansatt. Uavhengig av det kan arbeidsgiveren gi helseytelser skattefritt etter § 3 nr. 34 EStG med inntil 600 € per ansatt og år, i tillegg til lønnen som uansett skyldes. Disse 600 € er et fribeløp – en øvre grense, ikke et mål og ikke en utbetaling. Omfattet er ZPP-sertifiserte forebyggingskurs og tiltak i bedriftens helsefremmende prosess; bare skatterådgiveren din kan bekrefte skattefritaket.
Det viktigste kort fortalt
- Fire innsatsområder: bevegelse, kosthold, psykisk helse, rusforebygging.
- WHP er frivillig – sykekassene kan støtte prosjekter gjennom § 20b SGB V, og etter § 3 nr. 34 EStG kan arbeidsgiverens helseytelser være skattefrie opptil 600 € per ansatt per år (tysk regelverk).
- De 600 € er et fribeløp – et tak, ikke et mål og ingen utbetaling; bare skatterådgiveren din kan bekrefte skattefriheten.
- ZPP-sertifikater finnes bare for forebyggingskurs etter § 20 SGB V – tiltak i WHP-prosessen etter § 20b SGB V trenger ingen sertifisering.
Ofte stilte spørsmål
Må hvert WHP-tiltak dekke alle fire innsatsområder?+
Nei. Mange virksomheter starter med ett eller to innsatsområder som passer til egen arbeidsstyrke, og bygger gradvis ut. Det viktige er et behovstilpasset utvalg fremfor aktivisme i alle retninger.
Er alle WHP-tiltak automatisk skattefrie?+
Nei, § 3 nr. 34 EStG krever at tiltaket oppfyller kravene i §§ 20 og 20b SGB V. Det finnes to veier: ZPP-sertifiserte forebyggingskurs eller tiltak som gjennomføres i bedriftens helsefremmende prosess – med behovsanalyse og medvirkning fra de ansatte; for disse tiltakene er det ikke fastsatt noen sertifisering. Isolerte enkelttiltak uten sertifikat og uten prosess faller ikke inn under dette. Bare skatterådgiveren din kan bekrefte skattefritaket i det enkelte tilfellet.
Kan vi bruke GKV-støtte og skattefritak samtidig?+
Ja, begge deler kan eksistere side om side – det er to adskilte veier. Sykekassen støtter et WHP-prosjekt med et avtalt beløp, uten rettskrav. Uavhengig av det kan arbeidsgiverens ytelser være skattefrie etter § 3 nr. 34 EStG. Har kassen allerede gitt tilskudd til et kurs, er bare den delen skattefri som arbeidsgiveren betaler utover dette. Bare skatterådgiveren din kan bekrefte skattefritaket.
Planlegg WHP-tiltak med finansieringsmuligheter
EasyWHP leder deg gjennom bedriftens helsefremmende prosess og dokumenterer den – grunnlaget for samtalen med sykekassen og skatterådgiveren din.
Kilder
- § 20b SGB V – Bedriftshelsefremmende arbeid (tysk lov) ↗
- § 3 nr. 34 EStG – Skattefrie arbeidsgiverytelser (tysk lov) ↗
- TK Gesundheitsreport 2025 — fravær på grunn av psykiske lidelser +159 % siden 2006 (aldersjustert) ↗
Oppdatert: 2026-07-06. Ikke juridisk eller skatterettslig rådgivning — få den konkrete saken vurdert av en fagperson.